Selskabsskatten falder med milliarder: Virksomhederne betaler stort set selv
Regeringens skatteaftale giver erhvervslivet en milliardlettelse. Men aftaleteksten, som Y har gennemgået, viser også, at flere af pengene skal findes hos virksomhederne selv.
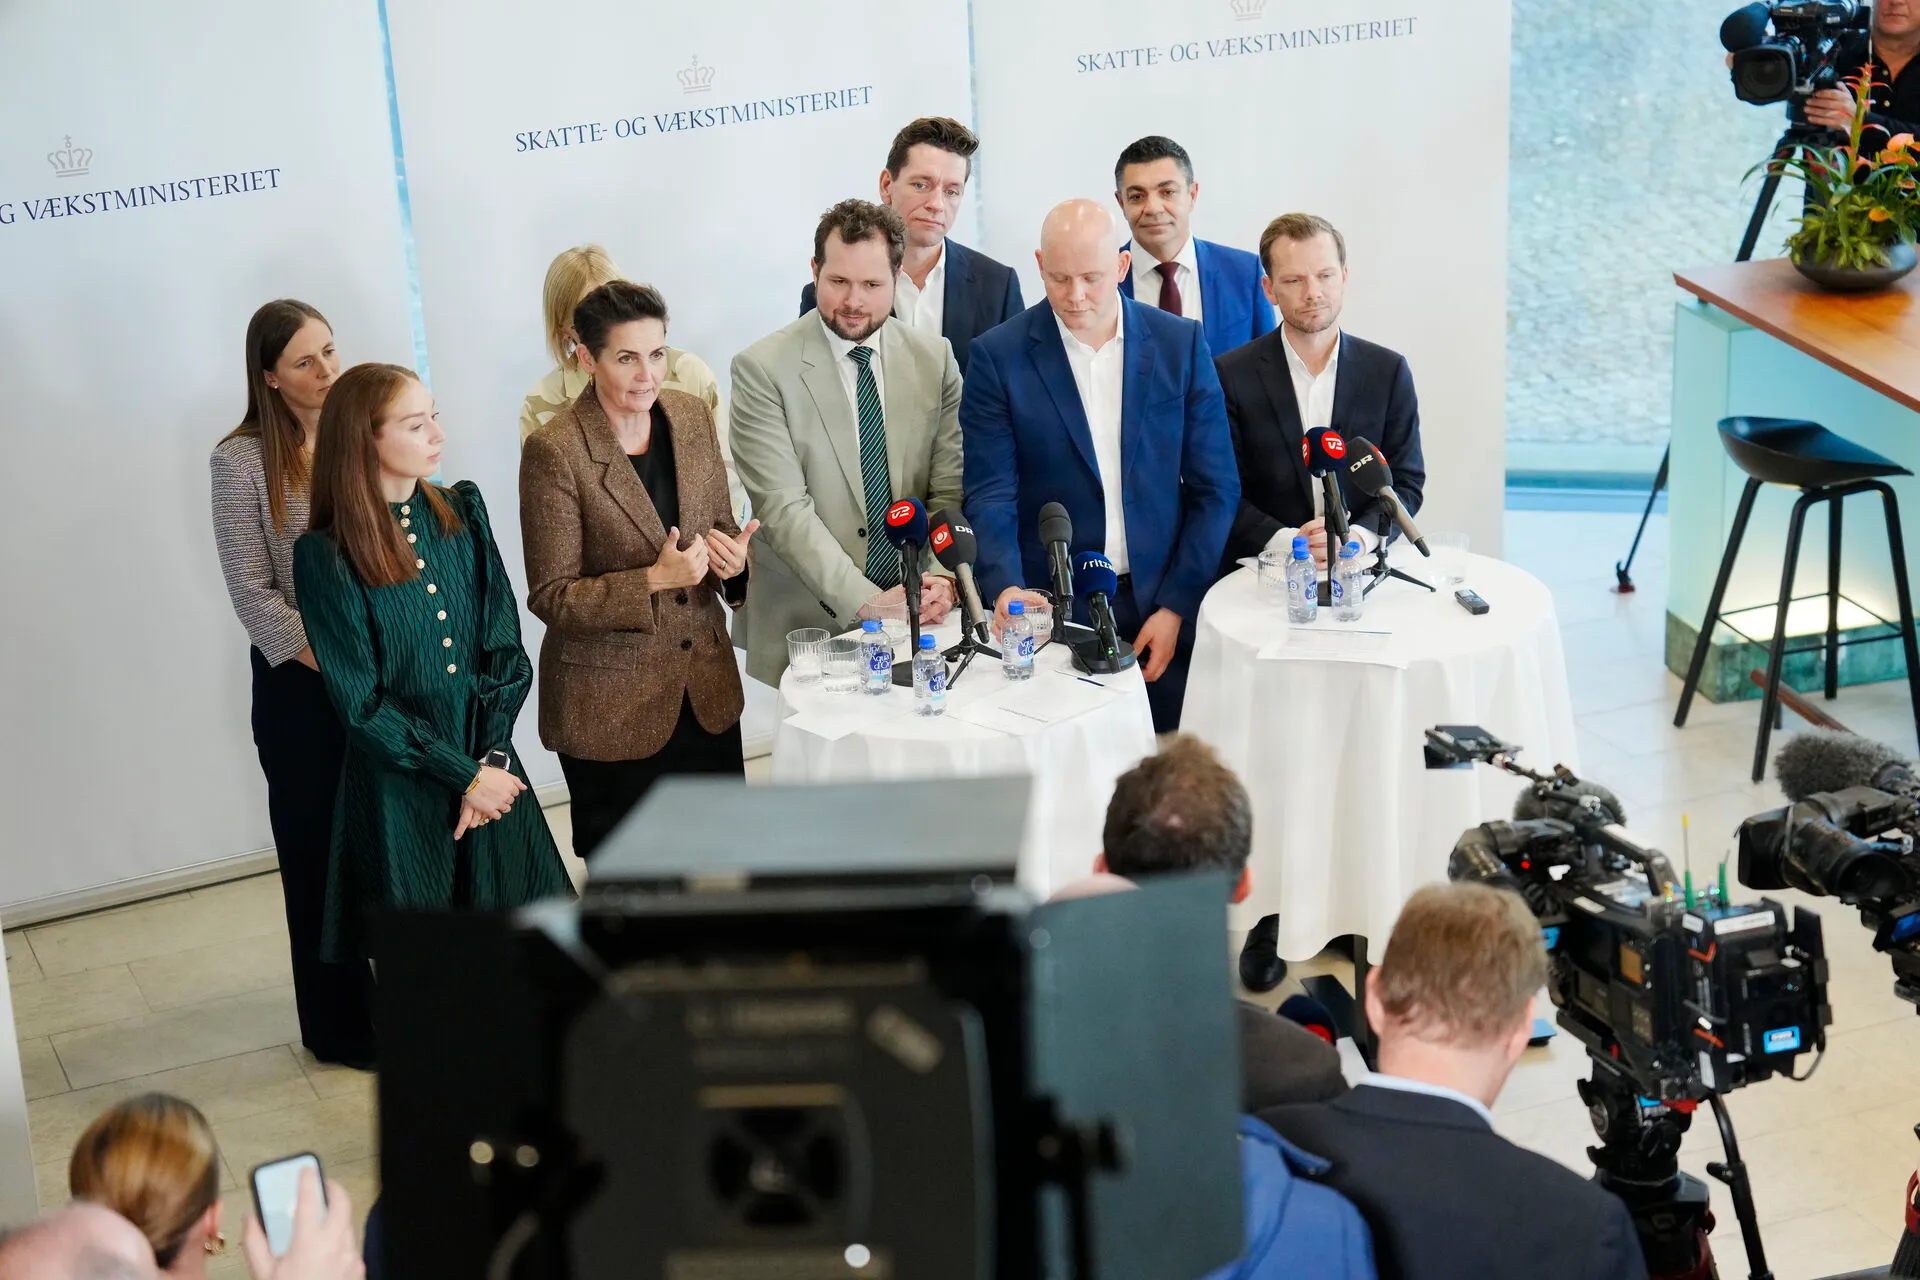
Sebastian Elias Uth / Ritzau Scanpix
Hvad sker der?
- Regeringen og Dansk Folkeparti har aftalt at sænke selskabsskatten til 19 procent.
- Skattelettelsen ventes at koste staten 6,4 milliarder kroner årligt fra 2029.
- Virksomheder mister fradrag og får nye udgifter som led i finansieringen og lander samlet set på 5,6 mia.
- De nye regler indfases fra 2027 og skal gennemføres ved lov.
Danske virksomheder står til skattelettelser for milliarder. Men samtidig får dele af erhvervslivet nye regninger.
Y erfarer, at regeringens skattereform ikke kun sænker selskabsskatten fra 22 til 19 procent, men også indeholder en række finansieringstiltag, der får betydning for virksomhedernes økonomi.
Det fremgår af aftaleteksten, som Y har gennemgået.
Ifølge aftalen skal omkring tre milliarder kroner årligt findes gennem sanering af erhvervsstøtte i bred forstand.
Blandt andet afskaffes merfradraget for forskning og udvikling, mens virksomhedernes mulighed for at fremføre skattemæssige underskud begrænses til 15 år.
Skatten falder over tre år
Selskabsskatten sænkes gradvist fra 2027. Først til 21,5 procent, derefter til 20 procent i 2028 og endelig til 19 procent i 2029.
Ifølge aftalens økonomiske beregninger ventes lempelsen at reducere statens skatteindtægter med 6,4 milliarder kroner årligt fra 2029. Beløbet er opgjort efter tilbageløb og ændret adfærd.
Den finansielle sektor er undtaget.
Med 19 procent kommer Danmark under både Sverige og Norge, der i 2026 har selskabsskatter på henholdsvis 20,6 og 22 procent.
Finland har imidlertid fremsat forslag om at sænke sin selskabsskat fra 20 til 18 procent fra 2027.
De nordiske lande konkurrerer dermed også på selskabsbeskatningen, selv om skattesatser alene ikke afgør, hvor virksomheder vælger at investere.
Dansk Erhverv glæder sig over aftalen om den lavere selskabsskat.
"Det har været en mærkesag for Dansk Erhverv i mange år, og derfor er det historisk, at selskabsskatten nu sænkes for første gang i 10 år," siger organisationens administrerende direktør, Brian Mikkelsen, i en pressemeddelelse torsdag.
Milliarder findes hos virksomhederne
Den lavere selskabsskat er kun den ene side af reformen.
Aftalepartierne vil også sanere erhvervsstøtte i bred forstand for omkring tre milliarder kroner årligt i 2030.
Det største enkeltstående bidrag kommer fra afskaffelsen af merfradraget for forskning og udvikling.
Det ventes alene at skaffe 1,725 milliarder kroner årligt fra 2029.
Samtidig indføres en grænse på 15 år for, hvor længe selskaber kan fremføre skattemæssige underskud.
Det betyder, at gamle underskud efter den nye grænse ikke længere kan bruges til at reducere senere års skattepligtige overskud.
For virksomheder med lange udviklingsforløb kan det få betydning for økonomien, mens virksomheder med store skattepligtige overskud får en mere direkte fordel af den lavere selskabsskat.
Flere regninger på vej
Også arbejdsgivernes øvrige omkostninger bliver påvirket.
Arbejdsskadeafgiften forhøjes, så den skal bidrage med yderligere 400 millioner kroner om året fra 2028.
Virksomheder skal desuden betale for udenlandske medarbejderes danskundervisning. Det ventes at give staten 100 millioner kroner årligt, men den konkrete model er endnu ikke fastlagt.
Store virksomheder med en årlig omsætning over 50 millioner kroner får også forkortet betalingsfristen for moms til 20 dage.
Det betyder, at virksomhederne skal afregne deres moms tidligere, hvilket kan øge behovet for likviditet.
Aftalen lægger samtidig op til en pulje på 300 millioner kroner årligt fra 2028 til at reducere administrative byrder og styrke konkurrenceevnen. Pengene er endnu ikke fordelt på konkrete initiativer.
Reformen giver dermed forskellige vilkår for forskellige virksomheder.
Hvor selskaber med store overskud får en umiddelbar skattelettelse, kan virksomheder med store forskningsudgifter, gamle underskud eller øgede arbejdsgiveromkostninger få en mindre fordel.
Aftalen indeholder ikke en samlet opgørelse af nettovirkningen for de enkelte brancher.
Det bliver derfor først muligt at tegne et mere præcist billede af vinderne og taberne, når de konkrete lovforslag og beregninger foreligger.
Selskabsskatten falder med milliarder: Virksomhederne betaler stort set selv
Regeringens skatteaftale giver erhvervslivet en milliardlettelse. Men aftaleteksten, som Y har gennemgået, viser også, at flere af pengene skal findes hos virksomhederne selv.
Sebastian Elias Uth / Ritzau Scanpix
Hvad sker der?
- Regeringen og Dansk Folkeparti har aftalt at sænke selskabsskatten til 19 procent.
- Skattelettelsen ventes at koste staten 6,4 milliarder kroner årligt fra 2029.
- Virksomheder mister fradrag og får nye udgifter som led i finansieringen og lander samlet set på 5,6 mia.
- De nye regler indfases fra 2027 og skal gennemføres ved lov.
Danske virksomheder står til skattelettelser for milliarder. Men samtidig får dele af erhvervslivet nye regninger.
Y erfarer, at regeringens skattereform ikke kun sænker selskabsskatten fra 22 til 19 procent, men også indeholder en række finansieringstiltag, der får betydning for virksomhedernes økonomi.
Det fremgår af aftaleteksten, som Y har gennemgået.
Ifølge aftalen skal omkring tre milliarder kroner årligt findes gennem sanering af erhvervsstøtte i bred forstand.
Blandt andet afskaffes merfradraget for forskning og udvikling, mens virksomhedernes mulighed for at fremføre skattemæssige underskud begrænses til 15 år.
Skatten falder over tre år
Selskabsskatten sænkes gradvist fra 2027. Først til 21,5 procent, derefter til 20 procent i 2028 og endelig til 19 procent i 2029.
Ifølge aftalens økonomiske beregninger ventes lempelsen at reducere statens skatteindtægter med 6,4 milliarder kroner årligt fra 2029. Beløbet er opgjort efter tilbageløb og ændret adfærd.
Den finansielle sektor er undtaget.
Med 19 procent kommer Danmark under både Sverige og Norge, der i 2026 har selskabsskatter på henholdsvis 20,6 og 22 procent.
Finland har imidlertid fremsat forslag om at sænke sin selskabsskat fra 20 til 18 procent fra 2027.
De nordiske lande konkurrerer dermed også på selskabsbeskatningen, selv om skattesatser alene ikke afgør, hvor virksomheder vælger at investere.
Dansk Erhverv glæder sig over aftalen om den lavere selskabsskat.
"Det har været en mærkesag for Dansk Erhverv i mange år, og derfor er det historisk, at selskabsskatten nu sænkes for første gang i 10 år," siger organisationens administrerende direktør, Brian Mikkelsen, i en pressemeddelelse torsdag.
Milliarder findes hos virksomhederne
Den lavere selskabsskat er kun den ene side af reformen.
Aftalepartierne vil også sanere erhvervsstøtte i bred forstand for omkring tre milliarder kroner årligt i 2030.
Det største enkeltstående bidrag kommer fra afskaffelsen af merfradraget for forskning og udvikling.
Det ventes alene at skaffe 1,725 milliarder kroner årligt fra 2029.
Samtidig indføres en grænse på 15 år for, hvor længe selskaber kan fremføre skattemæssige underskud.
Det betyder, at gamle underskud efter den nye grænse ikke længere kan bruges til at reducere senere års skattepligtige overskud.
For virksomheder med lange udviklingsforløb kan det få betydning for økonomien, mens virksomheder med store skattepligtige overskud får en mere direkte fordel af den lavere selskabsskat.
Flere regninger på vej
Også arbejdsgivernes øvrige omkostninger bliver påvirket.
Arbejdsskadeafgiften forhøjes, så den skal bidrage med yderligere 400 millioner kroner om året fra 2028.
Virksomheder skal desuden betale for udenlandske medarbejderes danskundervisning. Det ventes at give staten 100 millioner kroner årligt, men den konkrete model er endnu ikke fastlagt.
Store virksomheder med en årlig omsætning over 50 millioner kroner får også forkortet betalingsfristen for moms til 20 dage.
Det betyder, at virksomhederne skal afregne deres moms tidligere, hvilket kan øge behovet for likviditet.
Aftalen lægger samtidig op til en pulje på 300 millioner kroner årligt fra 2028 til at reducere administrative byrder og styrke konkurrenceevnen. Pengene er endnu ikke fordelt på konkrete initiativer.
Reformen giver dermed forskellige vilkår for forskellige virksomheder.
Hvor selskaber med store overskud får en umiddelbar skattelettelse, kan virksomheder med store forskningsudgifter, gamle underskud eller øgede arbejdsgiveromkostninger få en mindre fordel.
Aftalen indeholder ikke en samlet opgørelse af nettovirkningen for de enkelte brancher.
Det bliver derfor først muligt at tegne et mere præcist billede af vinderne og taberne, når de konkrete lovforslag og beregninger foreligger.